
 マイページ
 店舗・代理店検索


- ホーム
- ご検討中のお客さま
- ジャパンダ・ネットマイカーローン(固定金利型 自動車ローン)
- マイカーローンの固定金利と変動金利の違いは?総返済額が変わる仕組みと選び方を解説
マイカーローンの固定金利と変動金利の違いは?総返済額が変わる仕組みと選び方を解説
マイカーローンを比較するなかで「固定金利と変動金利、どちらを選べばよいのだろう」と迷う方は少なくありません。表示されている金利だけを見ると、変動金利のほうが低めに設定される傾向にあります。
ただし、契約時の金利の低さだけでは、どちらが自分に合うかは判断できません。金利タイプによって、返済額がいつ確定するかが変わるためです。
この記事では、固定金利と変動金利の違い、金利が変動したときにどちらが有利になるか、そしてここ数年の金利動向までを解説します。総返済額のシミュレーションもあわせて紹介します。
マイカーローンの金利には「固定金利」と「変動金利」の2種類がある
マイカーローンの金利タイプは、大きく固定金利と変動金利の2種類に分かれます。違いは、借入後に適用金利が見直されるかどうかです。
固定金利は、契約時に決まった金利が完済まで変わることはありません。変動金利は、市場金利の動きに応じて、一定期間ごとに適用金利が見直されます。
まずは、両者の特徴を整理しておきましょう。
| 項目 | 固定金利 | 変動金利 |
|---|---|---|
| 適用金利 | 完済まで変わらない | 一定期間ごとに見直される |
| 毎月の返済額 | 契約時に確定する | 見直しによって変わることがある |
| 総返済額 | 契約時に確定する | 完済まで確定しない |
| 契約時の金利水準 | 原則、変動金利より高めに設定 | 原則、固定金利より低めに設定 |
| 影響を受けやすい金利 | 長期金利 | 短期金利 |
| 向いているケース | 毎月の返済額を一定にし、長期的な返済計画を立てたい | 金利上昇のリスクを許容できる、または短期での完済を想定している |
どちらが優れているという性質のものではありません。何を重視するかによって、適した金利タイプは変わります。
固定金利と変動金利の違いは「返済額がいつ確定するか」
2つの金利タイプの違いは、返済額が確定するタイミングにあらわれます。ここでは、それぞれの仕組みを確認しましょう。
固定金利|契約時に完済までの返済額が確定する
固定金利は、契約時の金利が完済まで適用されます。そのため、毎月の返済額と総返済額が、借入れの時点で確定します。
借入後に市場金利が上昇しても、返済額は変わりません。支出の見通しを早い段階で立てられるため、返済計画を組みやすい点が特徴です。借入期間が長いほど、この安心感は大きくなります。
一方で、市場金利が低下した場合も、返済額は変わりません。
変動金利|一定期間ごとに適用金利が見直される
変動金利は、市場金利の動きに応じて適用金利が見直される仕組みです。見直しの頻度や方法は、商品ごとに定められています。
契約時の金利は、固定金利より低く設定される傾向にあります。ただし、その金利が完済まで続くとは限りません。金利が上昇した場合には、毎月の返済額や総返済額が増える可能性があります。
反対に、金利が低下した場合は、返済額が減ることもあります。つまり、完済までに支払う総額は、契約の時点では確定しません。
金利が変動したとき、有利になるのはどちらか
固定金利と変動金利のどちらが有利になるかは、借入後に金利がどう動くかによって変わります。3つのケースに分けて整理しましょう。
| 借入後の金利の動き | 固定金利 | 変動金利 |
|---|---|---|
| 上昇した場合 | 返済額は変わらない | 返済額が増える場合がある |
| 横ばいで推移した場合 | 返済額は変わらない | 返済額は変わらない可能性がある |
| 低下した場合 | 返済額は変わらない | 返済額が減る場合がある |
金利が低下・横ばいで推移するなら変動金利
金利が低下する、または横ばいで推移する場合は、変動金利のほうが総返済額を抑えられる可能性があります。
変動金利は、契約時の金利が固定金利よりも低く設定されていることが一般的です。そのため、金利が横ばいのまま推移すれば固定金利と比べて利息負担を抑えられ、さらに金利が下がれば返済額がより軽減されるケースもあります。
金利が上昇する局面なら固定金利
反対に、金利が上昇する局面では、固定金利のほうが総返済額を抑えられる可能性があります。
固定金利は、契約時に決まった金利が完済まで変わらないためです。借入後に市場金利がどれだけ上昇しても、毎月の返済額と総返済額は増えません。
固定金利と変動金利のどちらが有利なのかは、完済するまでの金利の動き次第ということになります。
そのため、金利タイプを選ぶときには、「契約時点の金利の低さ」がすべてではないということを心に留めておくことが大切です。
契約時の金利だけで比べると見落とすこと|総返済額のシミュレーション
契約時の金利だけを見ると、変動金利のほうが低いことが一般的です。では、完済までに支払う総額でも変動金利のほうが少なくなるのでしょうか。
ここでは、返済の途中で金利が上昇した場合を想定して試算します。条件は、借入額300万円・返済期間10年(120回)・元利均等返済・ボーナス返済なしです。
・固定金利:年3.0%のまま完済まで変わらない
・変動金利:契約時は年2.75%。借入から1年後に年3.25%へ上昇したと仮定
| 固定金利(年3.0%) | 変動金利(当初年2.75%→1年後に年3.25%) | |
|---|---|---|
| 当初1年間の毎月返済額 | 28,968円 | 28,623円 |
| 2年目以降の毎月返済額 | 28,968円 | 29,249円 |
| 総返済額 | 3,476,160円 | 3,502,368円 |
契約した時点では変動金利の方が0.25%金利が低いため、この差だけを見て変動金利を選ぶ方は少なくありません。
ところが、1年後に金利が上昇すると毎月の返済額は29,249円に増えます。今度は固定金利より毎月の支払額が高くなり、当初の差は逆転します。
残りの9年間はこの返済額が続くと仮定した場合、完済までの総返済額は固定金利より約26,000円多くなります。契約時には変動金利の方が金利が低く魅力的に見えたものの、市場金利の上昇により結果として、金利が逆転し、変動金利の総返済額を押し上げてしまったのです。
契約時の金利の低さは、完済までに支払う総額を約束するものではありません。変動金利を選ぶ場合は、返済の途中で金利が上がっても対応できるかどうかまで含めて考える必要があります。
このシミュレーションでは1年後に0.5%だけ金利が上昇するという前提ですが、その後も継続的に金利が上昇する場合、総返済額の差は更に大きくなります。また残りの返済期間が長いほど、総返済額の差は広がります。
※上記は元利均等返済で計算した概算です。金利の動きは一例であり、実際の返済額は商品や返済方法、金利の推移によって異なります。
固定金利と変動金利、それぞれが向いているケース
ここまでの内容をもとに、どちらの金利タイプが自分に合うかを整理しましょう。
毎月の返済額を一定にし、長期的な返済計画を立てたい方は固定金利
固定金利が向いているのは、完済までの返済額を確定させたい方です。
例えば、住宅費や教育費など、ほかの支出とあわせて長期的な収支計画を立てたい場合が挙げられます。返済額が変わらないため、車の購入後も支出の見通しを立てやすくなります。
また、市場金利が上昇しても返済額が増えない点は、借入期間が長い場合ほど意味を持ちます。
金利上昇のリスクを許容できる方は変動金利
変動金利が向いているのは、金利が上昇して返済額が増えた場合にも対応できる方です。
返済期間が短く、金利が見直される前に完済できる見込みがある場合も、選択肢のひとつになります。
いずれの場合も、返済額が変わる可能性を踏まえて、余裕を持った返済計画を立てておくことが大切です。
金利はどう動いているか|2026年8月時点
では、いまの金利はどの水準にあるのでしょうか。金利タイプを選ぶうえでの判断材料として、最近の金利の動向を確認しましょう。
日本銀行は2024年3月にマイナス金利政策を解除し、その後も政策金利を段階的に引き上げてきました。2026年8月時点の政策金利は、1.0%程度にまで上昇しています。
また、変動金利のローン商品の金利見直しの際に参照されることが多い短期プライムレートも以下の通り上昇を続けています。
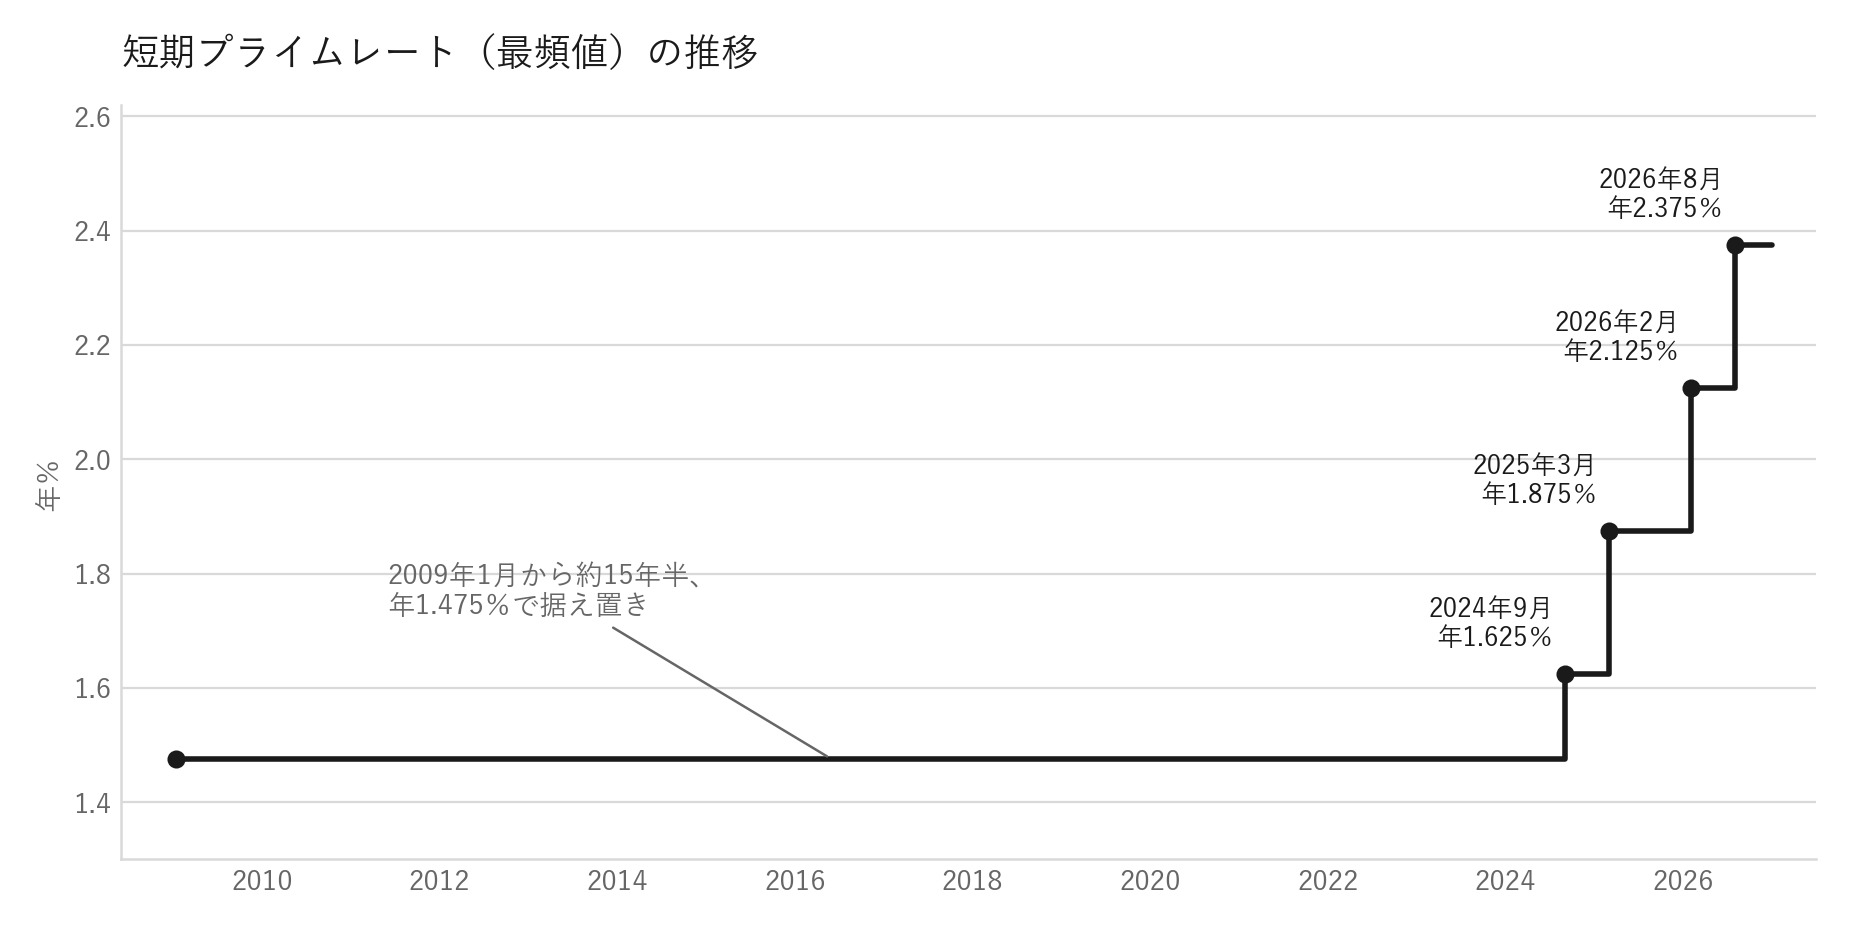
短期プライムレートは2009年1月から約15年半にわたって年1.475%で据え置かれていましたが、2024年9月以降は4回にわたって引き上げられています。
※出典:日本銀行「長・短期プライムレート(主要行)の推移」(2026年8月12日現在)
ただし、これはあくまでも過去の金利の動向です。今後の金利がどう動くかを正確に見通すことはできません。上昇することもあれば、低下することも、横ばいが続くこともあります。
日銀の動向から、将来の金利を予測して金利タイプを決めるという方法もありますが、「どちらのシナリオになれば得か」を当てにいくのではなく、「どちらのシナリオになっても返済計画が崩れないか」という視点で選ぶ考え方もあります。返済額が完済まで変わらない固定金利は、金利の先行きに左右されずに返済計画を立てたい方に適した金利タイプです。
まとめ|契約時の金利水準だけではなく、金利タイプごとのメリデメを理解することが大切
マイカーローンの固定金利と変動金利は、次の点が異なります。
・固定金利は、契約時に決まった金利が完済まで変わらない
・変動金利は、市場金利の動きに応じて一定期間ごとに適用金利が見直される
・固定金利は、毎月の返済額と総返済額が契約時に確定する
・金利が低下・横ばいで推移する場合は、変動金利のほうが総返済額を抑えられる可能性がある
・金利が上昇する局面では、固定金利のほうが総返済額を抑えられる可能性がある
・2024年3月のマイナス金利解除以降、政策金利は上がり続けており2026年8月時点では1.0%程度にまで上昇。変動金利の金利見直しに用いられることの多い短期プライムレートも上昇傾向にある。
契約時の金利の低さだけでは、どちらが自分に合うかは判断できません。毎月の支払いを安定させたいか、金利が上昇した場合でも対応できるだけの経済的余裕があるのか、など総合的に判断することが大切です。
損保ジャパンの「ジャパンダ・ネットマイカーローン」の商品概要
【金利】年2.35%~4.70%(固定金利・保証料込み)
金利は、審査結果に応じて上記金利の範囲内で決定し、審査結果連絡時に個別にご案内します。
【借入金額】50万円~1,000万円(1万円単位)
【借入期間】6か月~10年(6か月単位)
【申込条件】お申込時の年齢が満18歳以上で、最終ご返済時の年齢が満70歳以下の方。前年の税込年収が200万円以上で、安定継続した収入のある方