
 マイページ
 店舗・代理店検索


- ホーム
- 法人のお客さま
- リスクソリューション
- ソリューションから探す
- ソリューション情報(12)
- ソリューション
財務効率を高め、持続可能な支援に。
GLTDによる「休業補償制度」設計
健康問題を抱える社員が、収入不安から無理をして働き続けてしまう「プレゼンティーズム」は、企業にとって見過ごせない損失です。その抑止策として「収入を心配せずに休める」休業支援体制の早期確立は、人的資本経営における重要課題の1つといえるでしょう。
しかし企業が自力で休業補償制度を構築することは、財務面から非常に高いハードルとなります。そこで有効な選択肢となるのが、「GLTD(団体長期障害所得補償保険)」という保険の活用です。
GLTDを導入することで、企業負担を抑えながら従業員の生活不安を緩和することができ、人材リテンションの基盤強化につながります。その具体的なアプローチを整理します。
「休業補償制度」実現のカギは、“2つの転換”
休業補償は、固定費の発生をともなう施策です。そのため制度化を実現するには、施策の効果と効率について十分に社内の理解を得る必要があります。そこで、2つの発想の転換がカギとなります。
1つは、休業補償を単なる社員への還元としての「福利厚生」にとどめるのでなく、「人的資本投資」の1つとして位置づけることです。すなわち「プレゼンティーズムによる生産性低下」「不本意な離職による人材の喪失」「再採用・育成コスト」などの人的資本の損失を抑止するための投資として捉えます。
そしてもう1つが、補償手段についての考え方です。休業補償をすべて自社の資金で行う場合、予測不能な休業に備えて、あらかじめ多額の資金を確保しておく必要があります。さらに、休業者の発生状況により年ごとの費用のブレ(ボラティリティ)も大きくなるため、社内での合意形成が難しくなる可能性があります。こうした課題の回避策として有効なのが「GLTD(団体長期障害所得補償保険)」の活用です。不確実なリスクを、保険料という毎年の平準化されたコストに変換することで、会社の負担を抑えた持続可能な制度として、休業補償を実現できます。
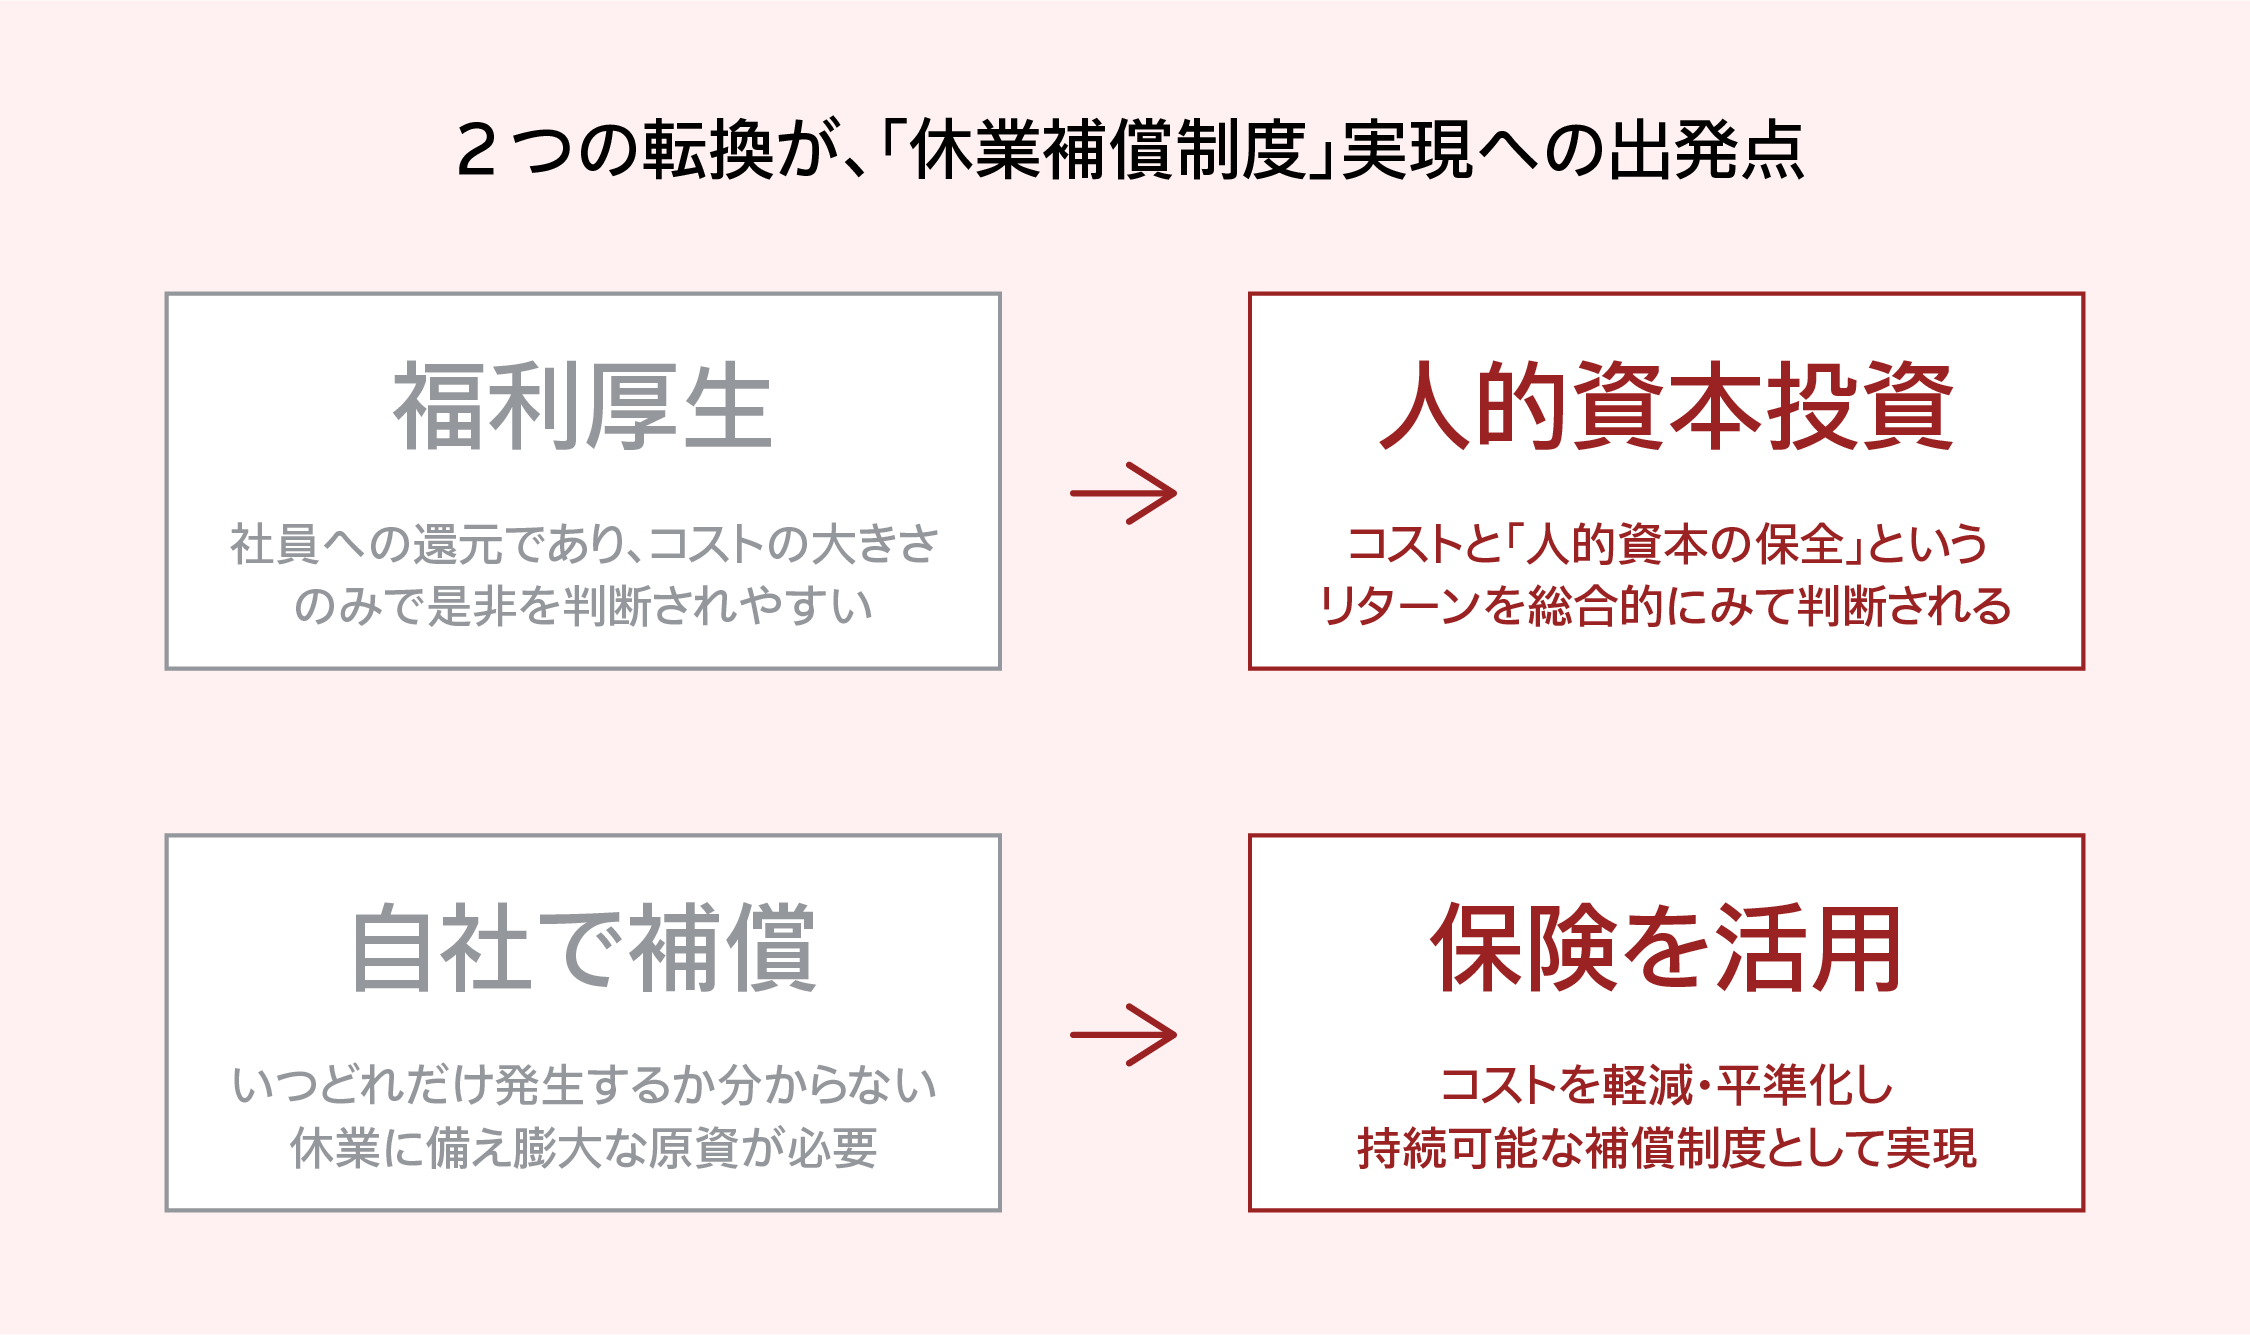
休業補償制度実現に必要な発想の転換
休業補償制度の合理的な選択肢「GLTD」とは?
「GLTD(団体長期障害所得補償保険)」とは、従業員が病気やケガで長期間働けなくなった際に、その収入の減少を補償する企業向けの団体保険です。
従業員が病気やケガで働けなくなったときは、「医療費の支出増」と「休業による収入減」という2重の経済的ダメージが家計を襲います。医療費は、個人が加入する生命保険や医療保険である程度カバーできたとしても、生活の基盤となる収入の減少までを補うことは困難です。
公的なセーフティネットの1つに「傷病手当金」がありますが、補償されるのは標準報酬月額の約3分の2であり、支給期間も最長1年6か月までと限りがあります。
GLTDは、こうした既存の制度では埋めきれない“所得の空白”を長期に渡りカバーし、休業した従業員の生活水準を支え続けます。さらに、企業単位で加入する団体保険であるため、個人で加入するよりも大きなコストメリットが期待できる点も特徴です。
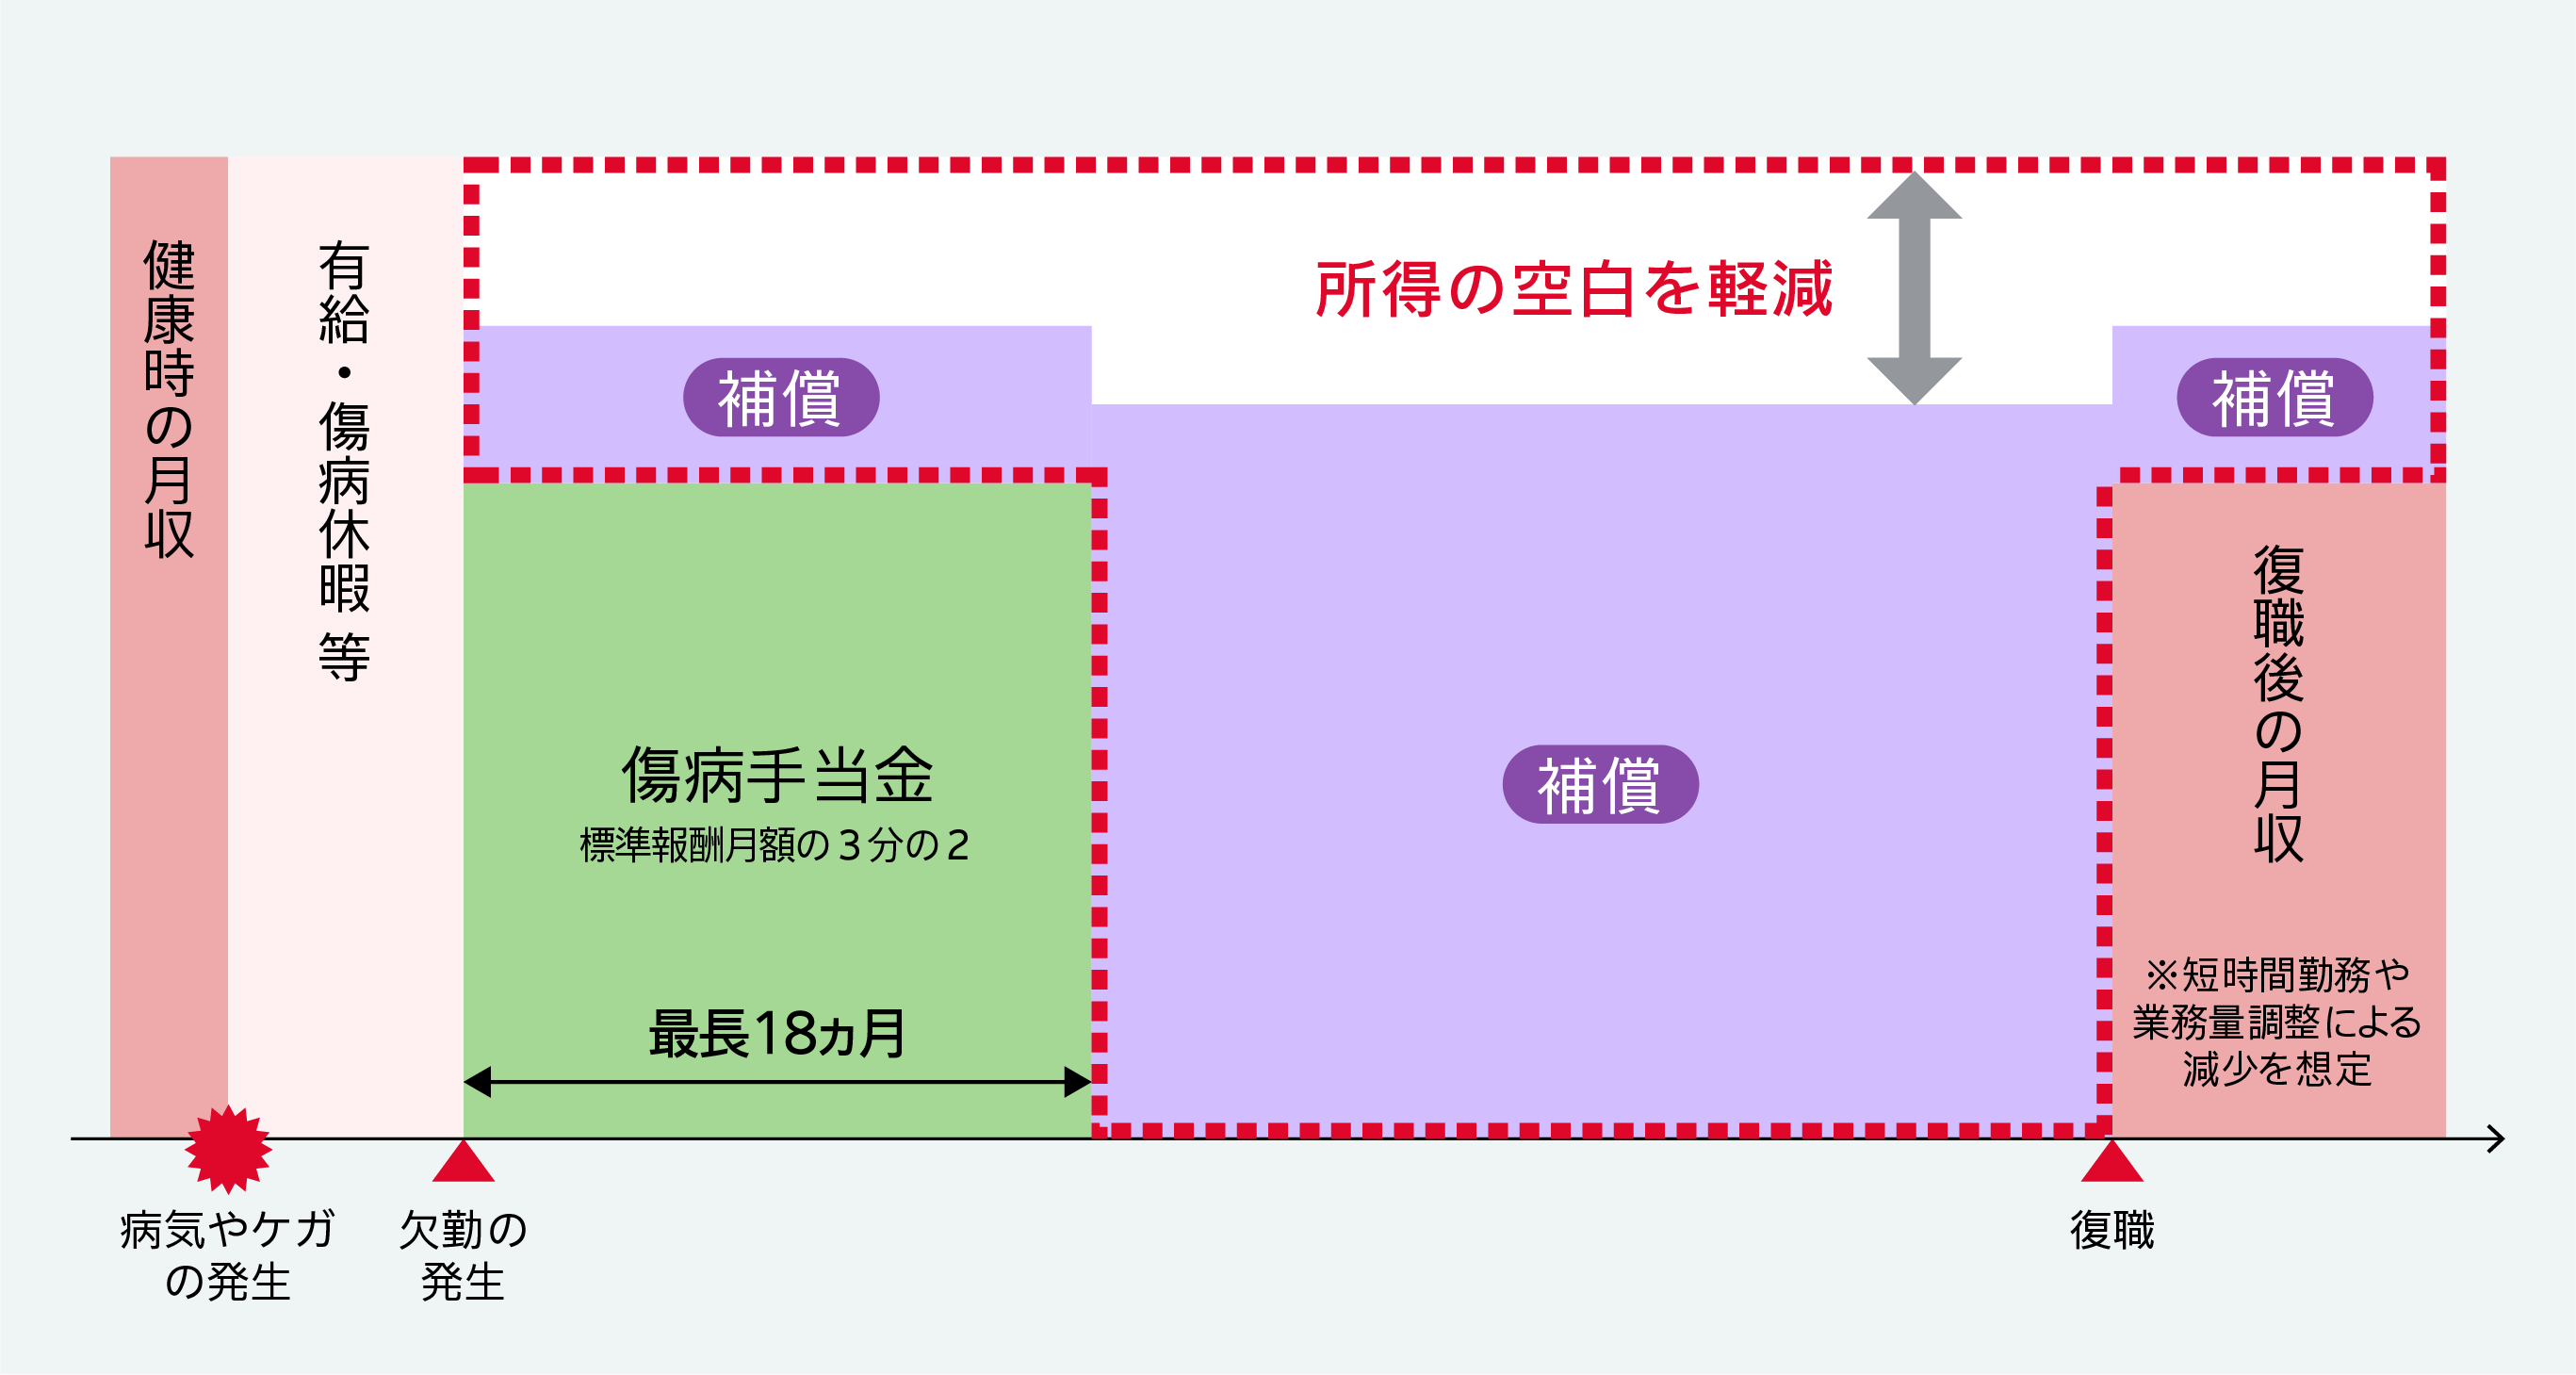
GLTDとは
財務効率と補償満足度を両立する「ハイブリッド型GLTD」
GLTDには、「全員加入型」「任意加入型」「ハイブリッド型」という3タイプの加入方式があり、それぞれに特性が異なります。
❶ 全員加入型
企業が保険料の全額を負担する形で、従業員に一律の補償を提供する方式です。会社としてのセーフティネットを底上げすることができますが、必要十分な補償金額を確保するには、やはり財務への負担も大きくなります。
❷ 任意加入型
企業は制度の枠組みのみを用意し、従業員が個々のニーズに応じて自己負担で加入する方式です。企業にとってはコストの負担なく福利厚生を拡充可能な選択肢となります。しかしその反面、従業員の負担は大きくなります。
❸ ハイブリッド型
全員加入型(企業負担)と任意加入型(自己負担)を併用する方式です。全員加入型により一定水準の補償を確保しつつ、より手厚い備えを望む従業員は、任意加入型で補償を上乗せします。
ハイブリッド型であれば、会社は負担を限定しながら、全社員に確かなセーフティネットの存在を示すことができます。一方、従業員からみても、一部負担のみで自分の生活設計に見合った補償をしっかり確保できるという大きなメリットがあります。そのため、財務効率と補償満足度を両立しながら、持続可能な休業補償制度を実現する1つの最適解として、多くの企業がハイブリッド型を採用しています。
GLTDでは、補償額の設計についても、給与水準にかかわらず保険金額を一律とする「定額型」と、標準報酬月額に対する比率で保険金額を定める「定率型」という2つの方式があります。こうしたさまざまな選択肢により、組織の指針に応じたきめ細やかな補償設計が可能です。
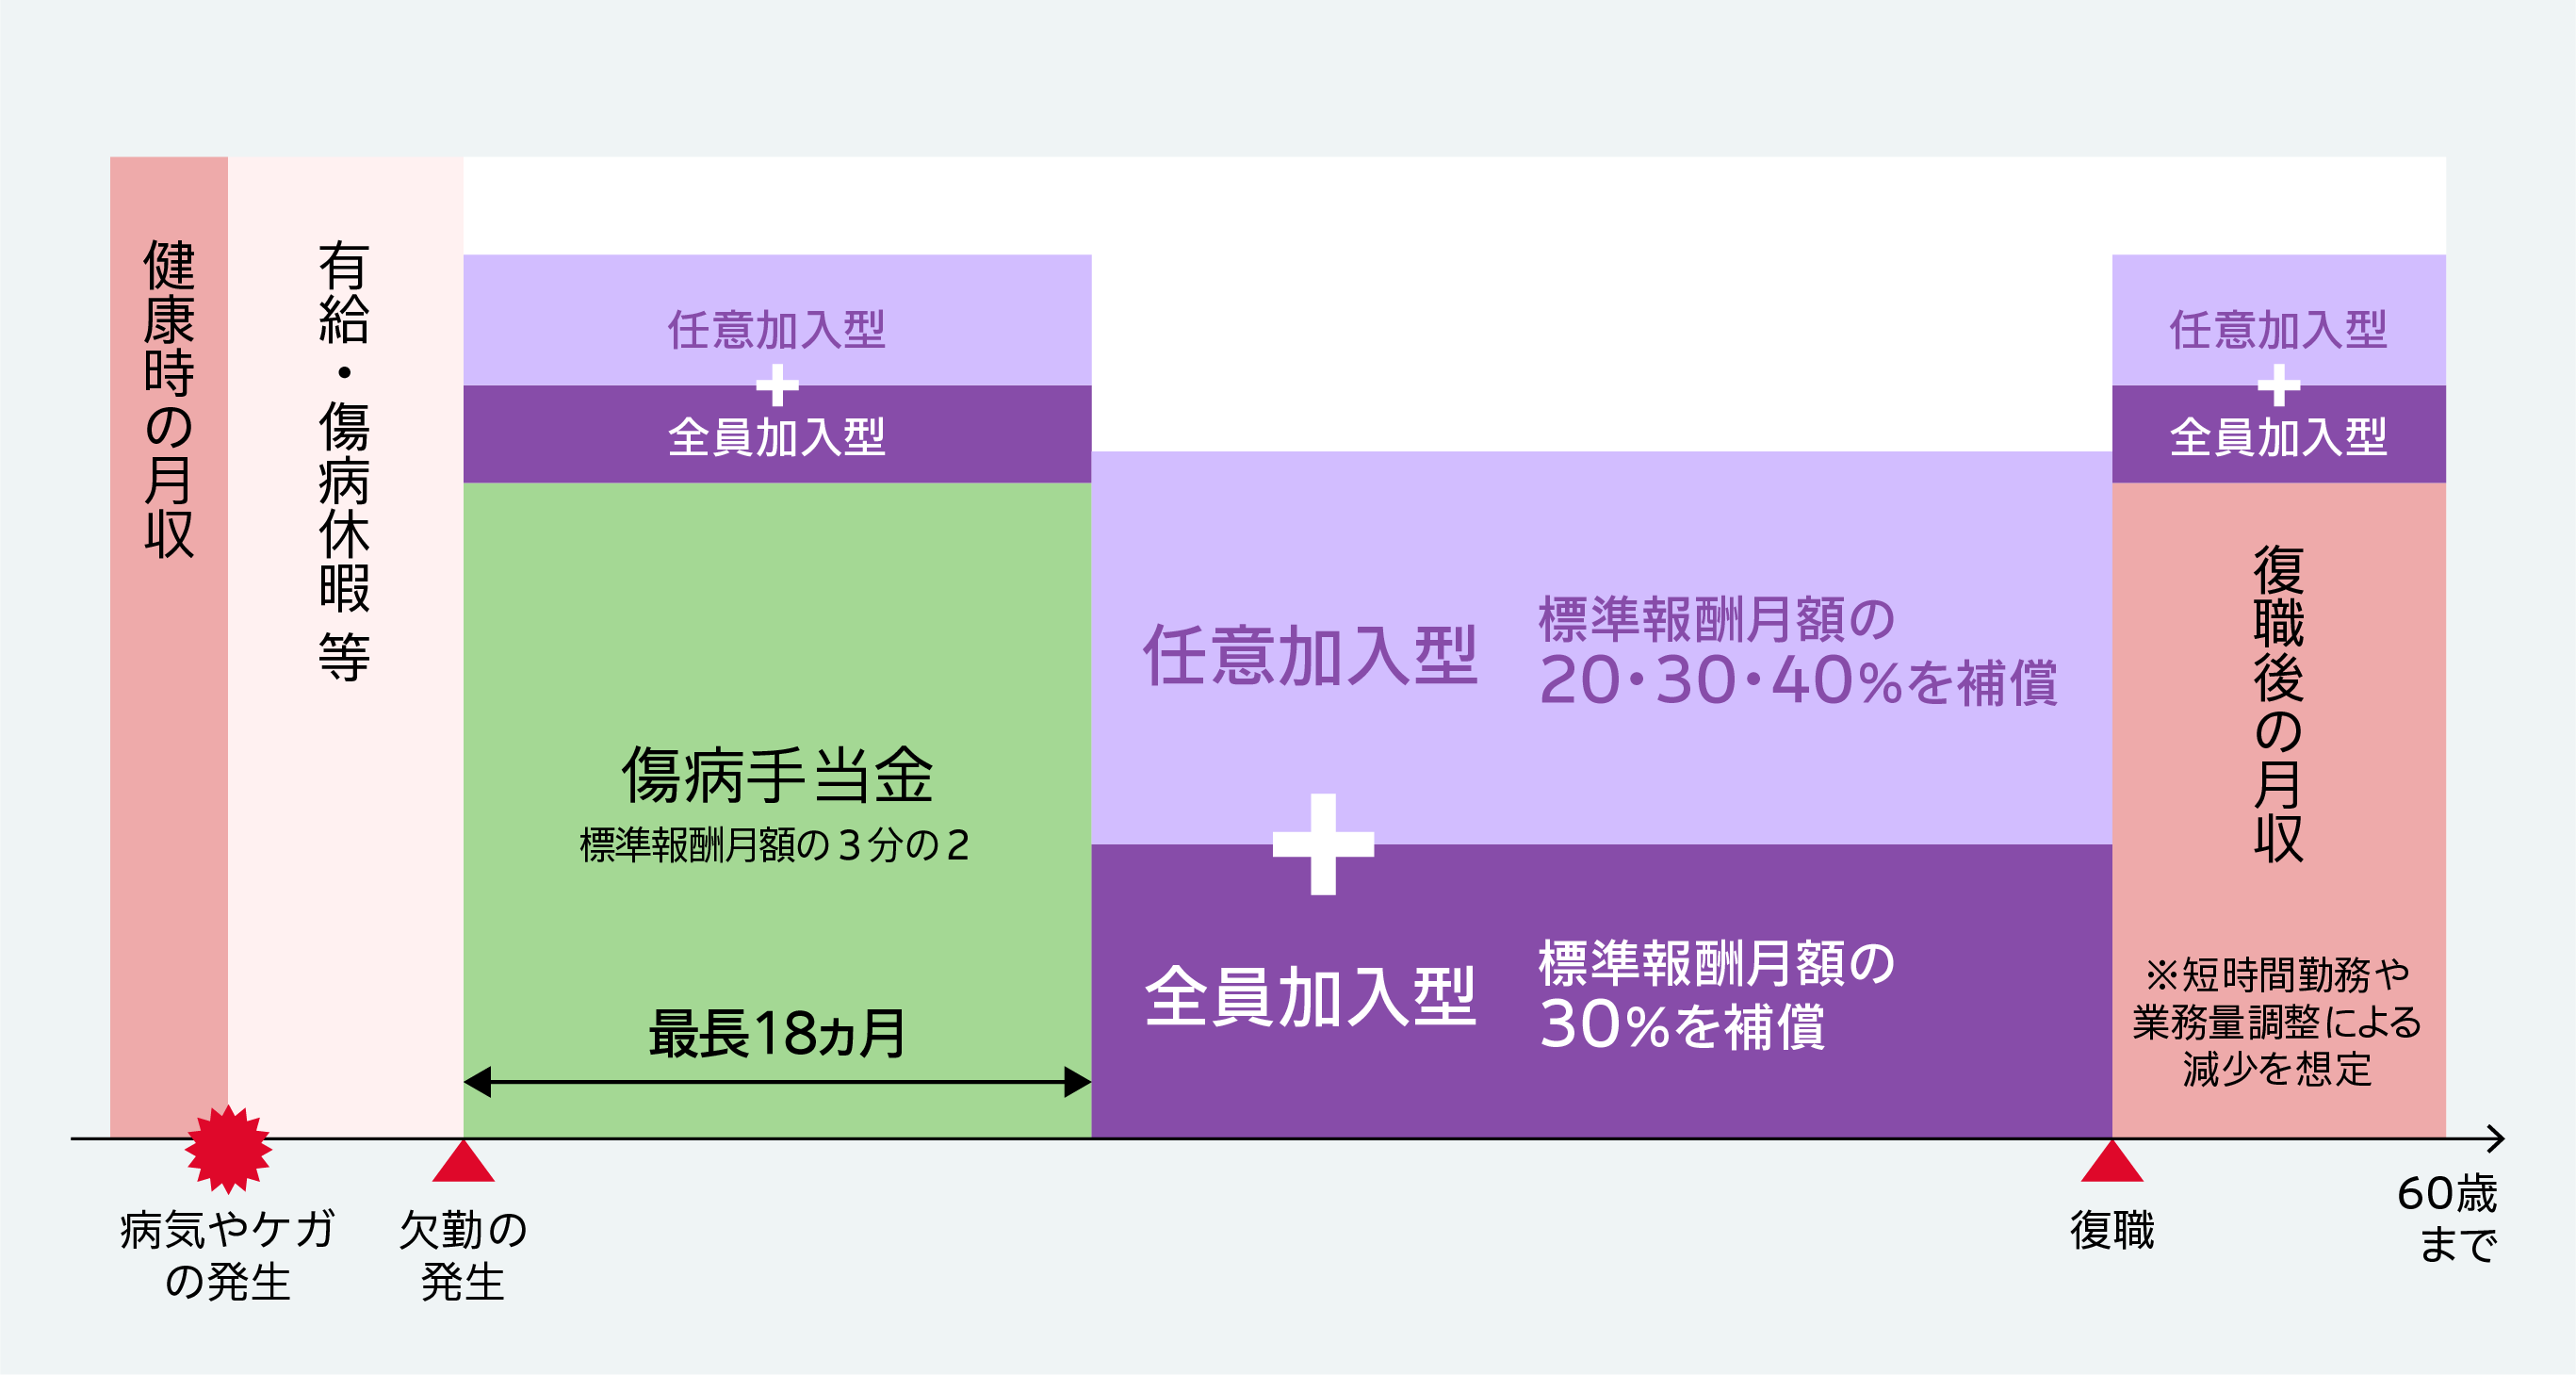
GLTDハイブリッド型・定率型による制度設計例
休業中から復職後までのシームレスな支援を実現
さて、休業支援において見落としがちなのが、復職後の収入不安です。休業から復帰した社員は、すぐにフルタイム勤務を再開できるとは限りません。リハビリ出社や短時間勤務を勧奨され、「復職したにもかかわらず、収入は休業前に比べ減少してしまった」ケースも少なくありません。この復職後の「所得の空白」を放置すると、今度は「無理してフルタイム勤務」という新たなプレゼンティーズムを招きかねません。
GLTDは、休業期間中だけでなく、こうした「復職後の収入減」までカバーします。復帰後に収入が20%以上減少した場合は補償対象となります。GLTDの導入により「休業はもとより復職、完全復帰に至るまでのシームレスな支援」が可能になります。
このほかGLTDの機能性について下の表にまとめています。
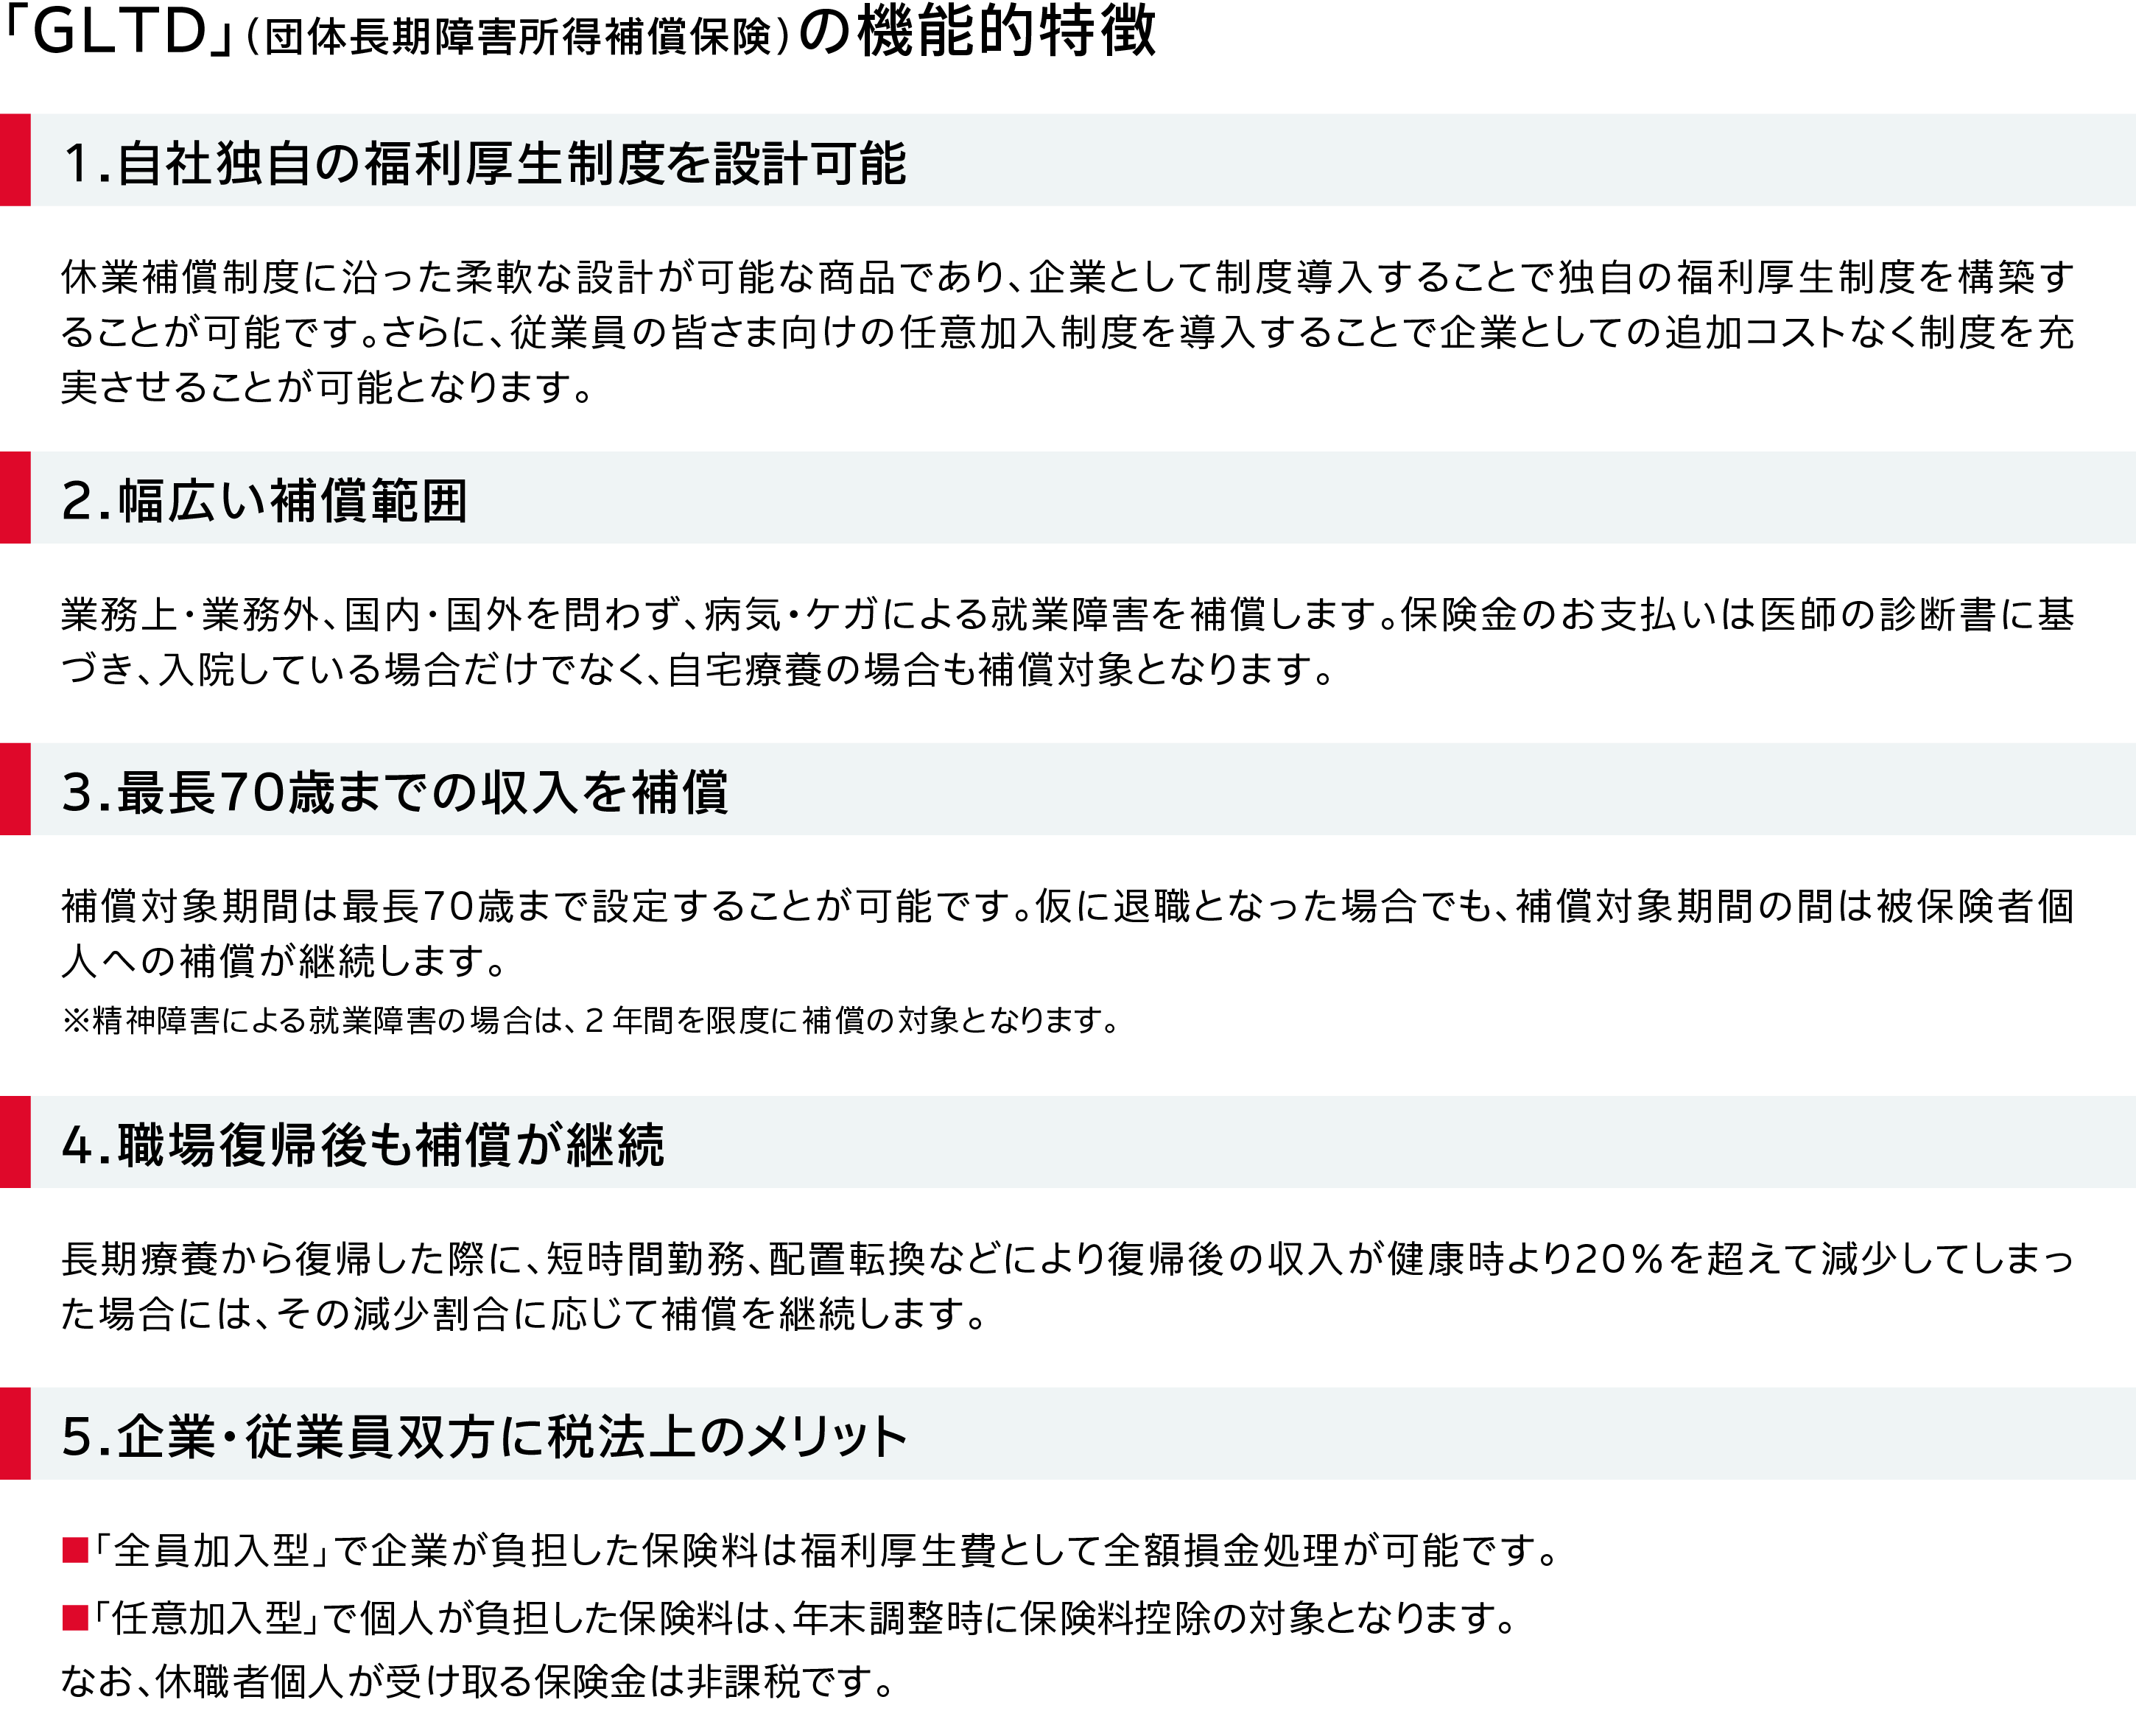
GLTDの主な特徴
GLTDは企業のトータルコストを抑える合理的投資
これまで見てきたように、休業補償制度の導入は、単なる福利厚生の拡充ではなく、人的資本を保全するための戦略的投資です。
「ハイブリッド型GLTD」を活用することで、財務効率と補償満足度を両立しつつ、休業から復帰後までのシームレスな支援を実現することができます。補償制度が整備されることで社員にも安心感が生まれ、「無理せず休み、着実に復帰する」という組織文化の醸成にもつながります。
保険料として負担を平準化しながら、「プレゼンティーズム」や「不本意な離職」、それに伴う「再採用・育成」の発生を抑止し、見過ごされていた「人的資本の毀損コスト」を低減する効果が期待できます。これらを総合的に勘案すれば、GLTDは企業のトータルコストを抑える合理的な投資といえるでしょう。
プレゼンティーズムを抑止し、人的資本を保全するために、1日も早い休業補償の整備が望まれます。「GLTD」は、その制度化を持続可能な形で実現する有力な選択肢といえます。
特に「ハイブリッド型」を選択することで、企業負担を抑えながら、生活設計の異なる従業員一人ひとりがニーズに応じて補償を上乗せできる、柔軟性のある制度を構築できます。
GLTDの最適な導入方法は、企業の就業規則や財務状況、既存制度の状況により異なります。まずはご相談ください。
- (注1)2026年8月4日時点の情報をもとに作成しております。
- (注2)このページはGLTD(団体長期障害所得補償保険)の概要を説明したものです。
詳しい内容につきましては、取扱代理店または損保ジャパンまでお問い合わせください。(SJI26-12721(2026.9.2))